Mostrando entradas con la etiqueta Impuesto sobre el Patrimonio. Mostrar todas las entradas

jueves, 19 de marzo de 2015

modelos de declaración del Impuesto sobre la Renta de las Personas Físicas y del Impuesto sobre el Patrimonio, ejercicio 2014, se determinan el lugar, forma y plazos de presentación de los mismos.

6. Obtención del borrador de declaración del Impuesto sobre la Renta de las Personas Físicas. 3. Desde el 7 de abril de 2015, la Agencia Estatal de Administración Tributaria pondrá a disposición de los contribuyentes el borrador o los datos fiscales de la declaración del Impuesto sobre la Renta de las Personas Físicas por medios telemáticos, a través de la sede electrónica de la Agencia Estatal de Administración Tributaria, a la que se puede acceder a través del portal de la Agencia Tributaria en Internet (www.agenciatributaria.es) o bien directamente en https://www.agenciatributaria.gob.es. Para obtener el número de referencia que les permita acceder por Internet a su borrador o datos fiscales, los contribuyentes deberán comunicar su Número de Identificación Fiscal (NIF), el importe de la casilla 415 de la declaración del Impuesto sobre la Renta de las Personas Físicas correspondiente al ejercicio 2013, «Base liquidable general sometida a gravamen», y el número del teléfono móvil en el que deseen recibir mediante SMS el número de referencia del borrador o de los datos fiscales. Con dicho número los contribuyentes podrán acceder a sus datos fiscales y al borrador y, en su caso, confirmar este último, con o sin modificación. En el supuesto de obtención del borrador de declaración por la opción de tributación conjunta deberá hacerse constar también el Número de Identificación Fiscal (NIF) del cónyuge.
A tal fin, la Agencia Estatal de Administración Tributaria adoptará las medidas de control precisas que permitan garantizar la identidad de la persona o personas que solicitan el número de referencia, así como, en su caso, la conservación de los datos comunicados. Sin perjuicio de lo anterior, tratándose de contribuyentes que estuviesen suscritos al servicio de alertas a móviles de la Agencia Estatal de Administración Tributaria, la puesta a disposición del número de referencia del borrador o, en su defecto, de los datos fiscales también se llevará a cabo mediante mensaje SMS por el que se comunicará el número de referencia que le permita acceder a los mismos por Internet. Asimismo, a los contribuyentes incluidos en el sistema de notificación electrónica se les remitirán los resultados de su borrador o, en su defecto, los datos fiscales a su dirección electrónica habilitada. Los contribuyentes que dispongan de certificado electrónico reconocido emitido de acuerdo a las condiciones que establece la Ley 59/2003, de 19 de diciembre, de Firma Electrónica que resulte admisible por la Agencia Estatal de Administración Tributaria según la normativa vigente en cada momento o bien de un sistema de firma con clave de acceso en un registro previo como usuario, podrán acceder directamente a su borrador o a los datos fiscales a través de la sede electrónica de la Agencia Estatal de Administración Tributaria en Internet, en la dirección electrónica https://www.agenciatributaria.gob.es, en cuyo caso no será preciso hacer constar el importe de la citada casilla 415. En el supuesto de obtención del borrador de declaración por la opción de tributación conjunta será necesario que ambos cónyuges dispongan del correspondiente certificado electrónico reconocido o código de acceso en un registro previo como usuario. La Agencia Estatal de Administración Tributaria remitirá, por correo ordinario, el borrador de la declaración del Impuesto sobre la Renta de las Personas Físicas, o en su caso los datos fiscales, a aquellos contribuyentes que hubieran solicitado expresamente el envío por correo marcando la casilla correspondiente en su declaración del Impuesto sobre la Renta de las Personas Físicas del ejercicio 2013, siempre que el borrador o los datos fiscales no se hubiesen obtenido con anterioridad por cualquiera de los medios telemáticos anteriormente citados.
8. Procedimiento de confirmación del borrador de la declaración del Impuesto sobre la Renta de las Personas Físicas. 1. De acuerdo con lo dispuesto en el artículo 98 de la Ley 35/2006, de 28 de noviembre, reguladora del Impuesto sobre la Renta de las Personas Físicas, cuando el contribuyente considere que el borrador de la declaración refleja su situación tributaria a efectos de este impuesto podrá confirmarlo, sin necesidad de adherir las etiquetas identificativas que suministra la Agencia Estatal de Administración Tributaria, teniendo el mismo, en este caso, la consideración de declaración del Impuesto sobre la Renta de las Personas Físicas a todos los efectos. La confirmación del borrador de declaración por vía electrónica, ya sea a través de internet o por teléfono, podrá efectuarse, cualquiera que sea su resultado, a ingresar, a devolver o negativo, a partir del 7 de abril y hasta el 30 de junio de 2015, ambos inclusive. Si la confirmación del borrador de declaración se efectúa por alguna de las restantes vías, cualquiera que sea su resultado, a ingresar, a devolver o negativo, el plazo para realizarlo será el comprendido entre el 11 de mayo y el 30 de junio de 2015, ambos inclusive. En todo caso, si el resultado del borrador de declaración arroja una cantidad a ingresar y su pago se domicilia en cuenta en los términos establecidos en el artículo 15, la confirmación del mismo no podrá realizarse con posterioridad al 25 de junio de 2015, salvo que se opte por domiciliar únicamente el segundo plazo, en cuyo caso la confirmación podrá realizarse hasta el 30 de junio de 2015.  ...
9. Plazo de presentación de las declaraciones del Impuesto sobre la Renta de las Personas Físicas y del Impuesto sobre el Patrimonio. 1. El plazo de presentación de las declaraciones del Impuesto sobre la Renta de las Personas Físicas, cualquiera que sea el resultado de las mismas, será el siguiente: 
a) El comprendido entre los días 7 de abril y 30 de junio de 2015, ambos inclusive, si la presentación de la declaración se efectúa por vía electrónica a través de Internet. 
b) El comprendido entre los días 11 de mayo y 30 de junio de 2015, ambos inclusive, si la presentación de la declaración se efectúa por cualquier otro medio. 
2. Lo dispuesto en el apartado anterior se entenderá sin perjuicio del plazo de confirmación del borrador de la declaración del Impuesto sobre la Renta de las Personas Físicas establecido en el artículo 8 y del plazo específicamente establecido en el artículo 15.3 para la domiciliación bancaria del pago de las deudas tributarias resultantes de las mismas. 
3. El plazo de presentación de las declaraciones del Impuesto sobre el Patrimonio será el comprendido entre los días 7 de abril y 30 de junio de 2015, ambos inclusive, sin perjuicio del plazo específicamente establecido en el artículo 15.3 para la domiciliación bancaria del pago de las deudas tributarias resultantes de las mismas.

jueves, 26 de abril de 2012

Ya está disponible el programa de ayuda Patrimonio 2011

La Agencia Estatal de Administración Tributaria ha publicado el programa de ayuda Patrimonio 2011, que facilita la cumplimentación del impuesto.

El plazo de presentación de las declaraciones del Impuesto sobre el Patrimonio es del 3 de mayo al 2 de julio, ambos inclusive (hasta el 27 de junio si domicilia el pago).

Además la AEAT ha anunciado que en los próximos días se publicará un portal temático relativo a la campaña de presentación del Impuesto sobre el Patrimonio.

Carácter temporal

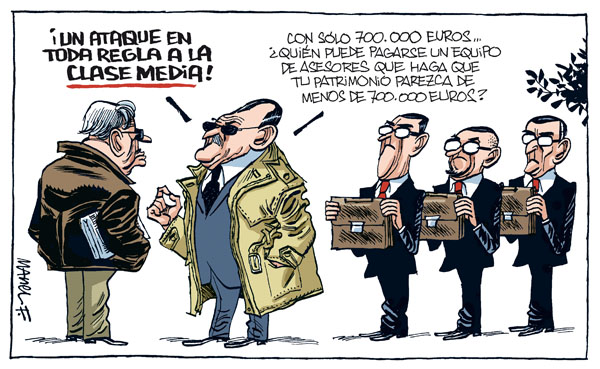
Este tributo se restableció en la pasada legislatura para los ejercicios de 2011 y 2012 ,y afecta a los contribuyentes con mayor capacidad económica, ya que su mínimo exento es de 700.0000 euros, mientras que antes era de 108.000 euros, y el mínimo exento por vivienda habitual es de de 300.000 euros, frente a los 150.000 euros anteriores.

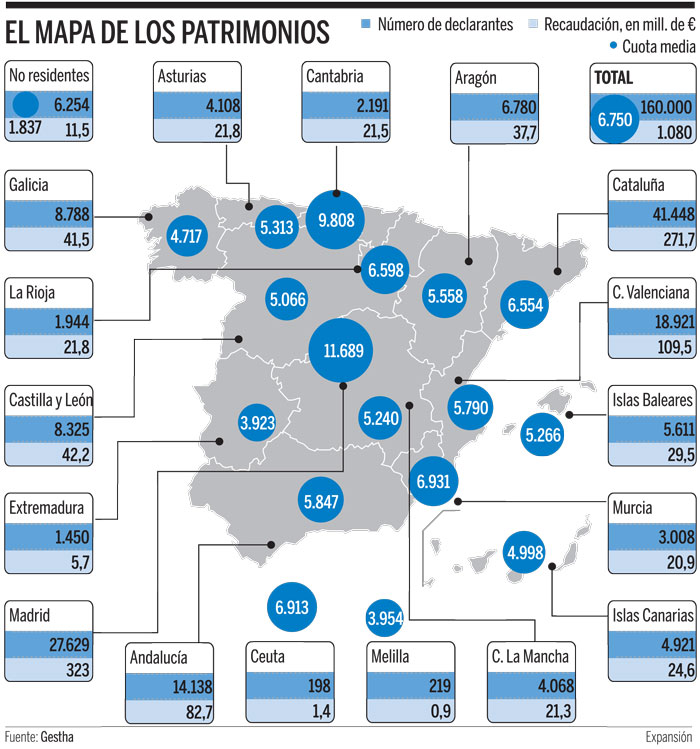
Con estas cifras se estima que afectará a unos 160.000 contribuyentes y que permitirá recaudar en torno a 1.080 millones de euros.

Fuente: Pablo Sanjuán - lexdiario.es

lunes, 2 de abril de 2012

modelos de declaración del Impuesto sobre la Renta de las Personas Físicas y del Impuesto sobre el Patrimonio, ejercicio 2011, lugar, forma y plazos d

Orden HAP/638/2012, de 26 de marzo, por la que se aprueban los modelos de declaración del Impuesto sobre la Renta de las Personas Físicas y del Impuesto sobre el Patrimonio, ejercicio 2011, se determinan el lugar, forma y plazos de presentación de los mismos, se establecen los procedimientos de obtención o puesta a disposición, modificación y confirmación o suscripción del borrador de declaración del Impuesto sobre la Renta de las Personas Físicas, y se determinan las condiciones generales y el procedimiento para la presentación de ambos por medios telemáticos o telefónicos.
... el modelo de declaración del Impuesto sobre la Renta de las Personas Físicas aprobado deberá ser utilizado por todos los contribuyentes, cualquiera que sea la Comunidad Autónoma de régimen común en la que hayan tenido su residencia en el ejercicio 2011, tanto si resultan obligados a declarar como si no lo están y solicitan la devolución derivada de la normativa del Impuesto sobre la Renta de las Personas Físicas que, en su caso, les corresponda.
Las novedades más relevantes del Impuesto sobre la Renta de las Personas Físicas correspondiente al ejercicio 2011 reflejadas en el modelo de declaración aprobado en el Anexo I de la presente orden tienen por objeto, en primer término, restablecer, con efectos desde el 1 de enero de 2011, la deducción por inversión en vivienda habitual cualquiera que sea la base imponible del contribuyente, con la única diferencia respecto a la regulación aplicable en ejercicio 2010 de que se eleva la base máxima de deducción a 9.040 euros en los supuestos de adquisición o rehabilitación de vivienda y para las cantidades depositadas en cuenta vivienda, y a 12.080 euros en el caso de obras e instalaciones de adecuación de la vivienda habitual por razón de discapacidad.
En segundo lugar, contempla el modelo de declaración la deducción por obras de mejora en la vivienda introducida por el Real Decreto-ley 5/2011, de 29 de abril, de medidas para la regularización y control del empleo sumergido y fomento de la rehabilitación de viviendas, cuya disposición final primera modifica la actual regulación de la deducción por obras de mejora en la vivienda habitual introducida en la normativa del Impuesto sobre la Renta de las Personas Físicas por el Real Decreto-ley 6/2010, de 9 de abril, de medidas para el impulso de la recuperación económica y el empleo. En concreto, se amplía tanto el objeto de la deducción, que ya no estará limitado a las obras que se realicen en la vivienda habitual, como el colectivo de potenciales beneficiarios, al incrementarse el límite anual de base imponible para acceder a la misma de 53.007,20 a 71.007,20 euros. Al mismo tiempo, se mejora la propia cuantía de la deducción, elevándose del 10 al 20 por ciento el porcentaje de deducción, y de 4.000 a 6.750 euros, la base anual máxima de deducción. Igualmente, se incrementa de 12.000 a 20.000 euros el límite plurianual por vivienda. La nueva regulación de la deducción resultará de aplicación a las obras que se realicen desde el 7 de mayo de 2011, fecha de la entrada en vigor del Real Decreto-ley 5/2011, hasta el 31 de diciembre de 2012. Así, para integrar en el procedimiento liquidatorio del impuesto esta nueva deducción, en el apartado N de la página 13 de la declaración dedicado a la «Determinación de los gravámenes estatal y autonómico» se introduce una nueva casilla para recoger la deducción «Por obras de mejora en vivienda», necesaria para la determinación de la cuota líquida estatal, recogiéndose la información necesaria para su cálculo en el Anexo A.2.
En tercer lugar, se suprimen en el modelo de declaración las deducciones por doble imposición de dividendos pendientes de aplicar provenientes de la Ley del Impuesto sobre la Renta de las Personas Físicas anterior a la vigente ley, al haber transcurrido el plazo límite de cuatro años para su aplicación desde 2006. Igualmente, debe destacarse la supresión en el modelo de declaración de la deducción por nacimiento o adopción, derogada desde el 1 de enero de 2011.
Por lo que se refiere a las deducciones por incentivos y estímulos a la inversión empresarial, en el Anexo A.3 del modelo de declaración se realiza la adaptación de las deducciones del régimen general de la Ley del Impuesto sobre Sociedades a los cambios producidos en 2011, básicamente por la derogación de varias deducciones para incentivar la realización de determinadas actividades; además, se ha actualizado la relación de regímenes especiales de apoyo a acontecimientos de excepcional interés público que en el ejercicio 2011 dan derecho a tales deducciones.
En el Anexo A.3 del modelo de declaración se incluyen los epígrafes destinados al «Régimen especial para inversiones en Canarias», con la adaptación de las deducciones del régimen general de la Ley del Impuesto sobre Sociedades a los cambios producidos en 2011, también por la derogación de varias deducciones para incentivar la realización de determinadas actividades, y se actualizan los ejercicios respecto de los cuales se solicitan datos de la Reserva para Inversiones en Canarias. Por último, en los Anexos B.1, B.2, B.3 y B.4., relativos a las deducciones autonómicas, se han efectuado las necesarias modificaciones en el modelo de declaración para recoger las vigentes para el ejercicio 2011.
En cuanto a las novedades efectuadas en el modelo de declaración para mejorar la gestión del impuesto debe destacarse la supresión de la posibilidad de suscribirse a las alertas SMS a través del modelo, ya que a partir de 2012 las suscripciones a este servicio solo podrán realizarse por Internet. Además, en el apartado relativo al borrador o datos fiscales del ejercicio 2012 de la página 2 del modelo, el contribuyente no tendrá que cumplimentar las casillas del mismo para obtener su borrador o datos fiscales del ejercicio 2012, ya que podrá visualizarlos a través de Internet desde el primer día de la campaña y solo tendrá que cumplimentar las casillas de este apartado en el caso de que desee recibirlos por correo ordinario y/u obtener exclusivamente la opción de tributación individual aunque no sea la más favorable.
Se completan las novedades del modelo de declaración con las siguientes mejoras técnicas: en el apartado D de la página 4, se añaden a la relación de bienes inmuebles afectos a actividades económicas aquellos que hayan sido objeto de arrendamiento de negocios; en el apartado E2, «Rendimientos de actividades económicas (excepto agrícolas, ganaderas y forestales) en estimación objetiva» de la página 6 del modelo, se incluye una nueva casilla para que el contribuyente pueda señalar su opción expresa para la aplicación del criterio de cobros y pagos para su imputación temporal; en el apartado G1, «Ganancias y pérdidas patrimoniales que no derivan de la transmisión de elementos patrimoniales» de la página 9 del modelo, se incorpora una nueva casilla para individualizar la renta básica de emancipación de las demás ganancias patrimoniales; en esta misma página 9 del modelo, en el apartado G2 «Ganancias y pérdidas patrimoniales que derivan de la transmisión de otros elementos patrimoniales», se incluye una nueva casilla por cada elemento patrimonial para que el contribuyente pueda señalar su opción expresa por la aplicación del criterio de operaciones a plazo o con cobros aplazados, en la imputación temporal de estas ganancias.
En la presente orden también debe procederse a regular los procedimientos de obtención del borrador de declaración y su remisión o puesta a disposición por la Agencia Estatal de Administración Tributaria, así como el procedimiento de modificación del borrador y el de confirmación o suscripción del mismo por el contribuyente. En la regulación de estos extremos, los excelentes resultados obtenidos en la campaña de la renta del año precedente aconsejan mantener el mecanismo para la obtención del número de referencia para que el contribuyente pueda disponer del borrador o los datos fiscales desde el primer día de la campaña, sin esperar al envío por correo ordinario, así como la posibilidad de presentar telemáticamente la declaración del Impuesto sobre la Renta de las Personas Físicas con el número de referencia del borrador o datos fiscales, sin necesidad de tener instalado en el navegador un sistema de firma electrónica, bien sea la incorporada al Documento Nacional de Identidad (DNI) electrónico o la basada en los certificados electrónicos. Estas medidas responden, por una parte, al objetivo de promover entre los contribuyentes la utilización de medios electrónicos o telemáticos en este ámbito y, por otra, para conseguir una mayor racionalidad y eficiencia en la gestión de los recursos materiales y humanos asignados al desarrollo de la campaña.
Con el propósito de seguir facilitando a los contribuyentes el cumplimiento de sus obligaciones tributarias, en la presente orden se procede a mantener en su integridad el procedimiento utilizado en anteriores campañas para la domiciliación bancaria en las entidades de crédito que actúen como colaboradoras en la gestión recaudatoria del pago de las deudas tributarias resultantes de determinadas declaraciones del Impuesto sobre la Renta de las Personas Físicas. En concreto, la domiciliación bancaria sigue quedando reservada en el presente ejercicio únicamente a las declaraciones que se presenten por vía telemática, a las que se efectúen a través de los servicios de ayuda prestados en las oficinas de la Agencia Estatal de Administración Tributaria o las habilitadas a tal efecto por las Comunidades Autónomas y Entidades Locales y que se presenten telemáticamente a la Agencia Estatal de Administración Tributaria, así como a los borradores de declaración del Impuesto sobre la Renta de las Personas Físicas cuya confirmación o suscripción se realice por medios telemáticos, telefónicos o en las oficinas antes citadas.
Finalmente, con idéntico propósito de facilitar a los contribuyentes el cumplimiento de sus obligaciones tributarias, se prevé la posibilidad de presentar la declaración del Impuesto sobre la Renta de las Personas Físicas y confirmar o suscribir el borrador de declaración en las oficinas de las Administraciones tributarias de las Comunidades Autónomas, en los términos previstos en los convenios de colaboración que se suscriban entre la Agencia Estatal de Administración Tributaria y dichas Administraciones tributarias para la implantación de sistemas de ventanilla única tributaria.
Por lo que se refiere a la declaración del Impuesto sobre el Patrimonio, el modelo que se aprueba en la presente orden reproduce sustancialmente la misma estructura de contenidos de las declaraciones de los ejercicios 2007 y anteriores, habiéndose simplificado no obstante determinados aspectos formales, como los elementos gráficos, con objeto de facilitar su tratamiento en los procesos informáticos relacionados con la generación de los ficheros electrónicos para la presentación telemática de las declaraciones y con la obtención de copias electrónicas de las mismas.
Todo ello teniendo en cuenta que, de acuerdo con la habilitación conferida al titular del Ministerio de Economía y Hacienda en el artículo 38 de la Ley 19/1991, reguladora del Impuesto, para establecer los supuestos y condiciones de presentación de las declaraciones por medios telemáticos, y atendiendo a la especial capacidad económica puesta de manifiesto por los sujetos pasivos obligados a declarar por este impuesto, en la presente orden se establece como forma de presentación de las declaraciones del Impuesto sobre Patrimonio, exclusivamente, la presentación telemática a través de Internet, si bien se permite que dicha presentación se pueda realizar, además de con sistema de firma electrónica, ya sea la incorporada al Documento Nacional de Identidad (DNI) electrónico o la basada en certificados electrónicos, utilizando el número de referencia del borrador o de los datos fiscales del Impuesto sobre la Renta de las Personas Físicas puestos a disposición del contribuyente por la Agencia Estatal de Administración Tributaria.
Idénticas razones, justifican que los contribuyentes que presenten declaración por el Impuesto sobre Patrimonio también deban utilizar la vía telemática, o, en su caso, la vía telefónica, para la presentación de la declaración del Impuesto sobre la Renta de las Personas Físicas o para la confirmación del borrador de la misma, según proceda.
- - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - -
La Agencia Estatal de Administración Tributaria pondrá a disposición de los contribuyentes el borrador o datos fiscales de la declaración del Impuesto sobre la Renta de las Personas Físicas por medios telemáticos, a través de la sede electrónica de la Agencia Estatal de Administración Tributaria en Internet, en la dirección electrónica «https://www.agenciatributaria.gob.es», desde el 10 de abril hasta el 2 de julio de 2012.
... La confirmación o suscripción del borrador de declaración por vía telemática o telefónica podrá efectuarse, cualquiera que sea su resultado, a ingresar, a devolver o negativo, a partir del 10 de abril y hasta el 2 de julio de 2012, ambos inclusive.
Si la confirmación o suscripción del borrador de declaración se efectúa por alguna de las restantes vías, cualquiera que sea su resultado, a ingresar, a devolver o negativo, el plazo para realizarlo será el comprendido entre el 3 de mayo y el 2 de julio de 2012, ambos inclusive.
En todo caso, si el resultado del borrador de declaración arroja una cantidad a ingresar y su pago se domicilia en cuenta en los términos establecidos en el artículo 16, la confirmación o suscripción del mismo no podrá realizarse con posterioridad al 27 de junio de 2012, salvo que se opte por domiciliar únicamente el segundo plazo, en cuyo caso la confirmación o suscripción podrá realizarse hasta el 2 de julio de 2012.
Artículo 9. Plazo de presentación de las declaraciones del Impuesto sobre la Renta de las Personas Físicas y del Impuesto sobre el Patrimonio.
El plazo de presentación de las declaraciones del Impuesto sobre la Renta de las Personas Físicas y del Impuesto sobre el Patrimonio, cualquiera que sea el resultado de las mismas, será el comprendido entre los días 3 de mayo y 2 de julio de 2012, ambos inclusive, sin perjuicio del plazo de confirmación del borrador de la declaración del Impuesto sobre la Renta de las Personas Físicas establecido en el artículo 8 y del plazo de domiciliación bancaria de las declaraciones de ambos impuestos establecido en el artículo 16.3.

sábado, 17 de septiembre de 2011

se restablece el Impuesto sobre el Patrimonio, con carácter temporal.

Real Decreto-ley 13/2011, de 16 de septiembre, por el que se restablece el Impuesto sobre el Patrimonio, con carácter temporal.
La necesidad de asegurar la estabilidad de nuestra economía y favorecer la recuperación y el empleo aconseja la adopción de nuevas medidas tributarias que refuercen los ingresos públicos.
En la configuración de estas medidas, que complementan otras ya adoptadas, resulta esencial la aplicación del principio de equidad para que haya una mayor contribución a la salida de la crisis por parte de quienes tienen una mayor capacidad económica.
Así, las circunstancias actuales y los efectos de la crisis económica hacen necesario el restablecimiento efectivo del Impuesto sobre el Patrimonio, de tal manera que quienes más tienen contribuyan en mayor medida a la salida de la crisis reforzando el cumplimiento de los objetivos de estabilidad presupuestaria asumidos por España.
El Impuesto sobre el Patrimonio se estableció por la Ley 19/1991, de 6 de junio, y fue materialmente exigible hasta la entrada en vigor de la Ley 4/2008, de 23 de diciembre, por la que se suprime el gravamen del Impuesto sobre el Patrimonio, se generaliza el sistema de devolución mensual en el Impuesto sobre el Valor Añadido y se introducen otras modificaciones en la normativa tributaria. Esta norma, sin derogarlo, eliminó la obligación efectiva de contribuir por el Impuesto sobre el Patrimonio, entre otras razones por haber disminuido su capacidad redistributiva al gravar principalmente patrimonios medios.
Para excluir del gravamen a los contribuyentes con un patrimonio medio se aumenta significativamente el límite para la exención de la vivienda habitual, así como el mínimo exento que se venía aplicando en el impuesto antes de 2008, sin perjuicio de las competencias normativas que sobre esta materia ostentan las Comunidades Autónomas.
Por tanto, el objetivo del restablecimiento del gravamen del impuesto es la obtención de una recaudación adicional, al mismo tiempo que reforzar el principio de equidad, lo que se logrará permitiendo gravar la capacidad contributiva adicional que la posesión de un gran patrimonio representa. Con ello se logrará una mejor distribución de la renta y la riqueza complementando, en estos momentos de especiales dificultades presupuestarias, el papel que desempeñan el Impuesto sobre la Renta de las Personas Físicas y el Impuesto sobre Sucesiones y Donaciones.
En cualquier caso, el restablecimiento del impuesto tiene carácter temporal ya que se contempla exclusivamente en 2011 y 2012, debiéndose presentar las consiguientes declaraciones, respectivamente, en 2012 y 2013, años en los cuales se ha de continuar con el desarrollo de las políticas públicas y con el esfuerzo para reducir el déficit en todos los niveles de la Administración. De esta manera, el devengo del impuesto se producirá el próximo 31 de diciembre de 2011 y el 31 de diciembre de 2012. Es importante resaltar que el Impuesto sobre el Patrimonio que ahora se restablece sigue siendo un tributo cedido a las Comunidades Autónomas, por lo cual recuperan de manera efectiva su capacidad normativa y la recaudación corresponde a estas Comunidades Autónomas, lo que supondrá para las mismas la posibilidad de obtener en esos años unos recursos adicionales a los que resulten del nuevo modelo de financiación, que ayudarán a cumplir los objetivos antes citados.
Lógicamente, la supresión futura de este impuesto o la creación de otro de naturaleza estatal, no implicará compensación adicional a las Comunidades Autónomas, puesto que ya se les compensó de manera definitiva consignándose a su favor alrededor de 2.100 millones de euros en el año base del modelo del actual sistema de financiación.
En cuanto a la figura jurídica a través de la cual se aprueba esta medida, debe destacarse, que no se introducen modificaciones sustanciales en la estructura del impuesto, que se reactiva eliminándose la bonificación estatal hasta ahora existente y recuperando los elementos del tributo que fueron objeto de una eliminación técnica en ese momento. Sin embargo y para dotar de coherencia al tributo y reforzar su carácter extraordinario y dirigido a obtener la contribución de un número relativamente reducido de contribuyentes, con una especial capacidad económica, se han elevado los importes de la exención parcial de la vivienda habitual y del mínimo exento, aunque hay que recordar que las Comunidades Autónomas ostentan amplias competencias normativas sobre este último extremo, y se ha programado la exigibilidad del tributo durante los dos años antes apuntados.
De igual modo, cabe señalar que a la vista de la situación económica y presupuestaria, se hace necesaria la adopción de la medida de manera inmediata, para garantizar la obtención de ingresos en los dos próximos ejercicios a fin de asegurar los objetivos de estabilidad asumidos por España.
La urgencia en la aprobación de estas normas se justifica, además, por la necesidad de dejar un tiempo suficiente para que las Comunidades Autónomas puedan ejercer, de así desearlo, sus competencias normativas en este escenario de recuperación del impuesto.
En este caso, es también necesario que los contribuyentes que lo van a ser por el Impuesto puedan tener conocimiento con la mayor antelación posible de las obligaciones devengadas en este año y que les serán exigibles el año que viene, con respecto al corriente.